
Мета і завдання курсової роботи: приклади формулювань і перевірка за планом
Як сформулювати мету і завдання курсової роботи: формула мети, дієслова для завдань, матриця «завдання — підрозділ — висновок» і приклади.
Перше замовлення зі знижкою −10%Замовити
Вступ читають першим, і саме за ним керівник, рецензент і комісія формують уявлення про роботу. Водночас це єдина частина, яка має сталу структуру: її елементи однакові для курсових, дипломних і магістерських робіт, а відрізняються лише обсягом і глибиною.
Розберемо структуру вступу, повний приклад для курсової роботи з економіки та розбір кожного елемента з типовими помилками.
Для дисертацій перелік елементів вступу встановлює наказ МОН № 40 від 12.01.2017. Методички до курсових і дипломних робіт зазвичай відтворюють ту саму послідовність у скороченому вигляді (рис. 1). Обсяг вступу курсової роботи становить, як правило, 2–3 сторінки; точні вимоги визначає методичка кафедри.
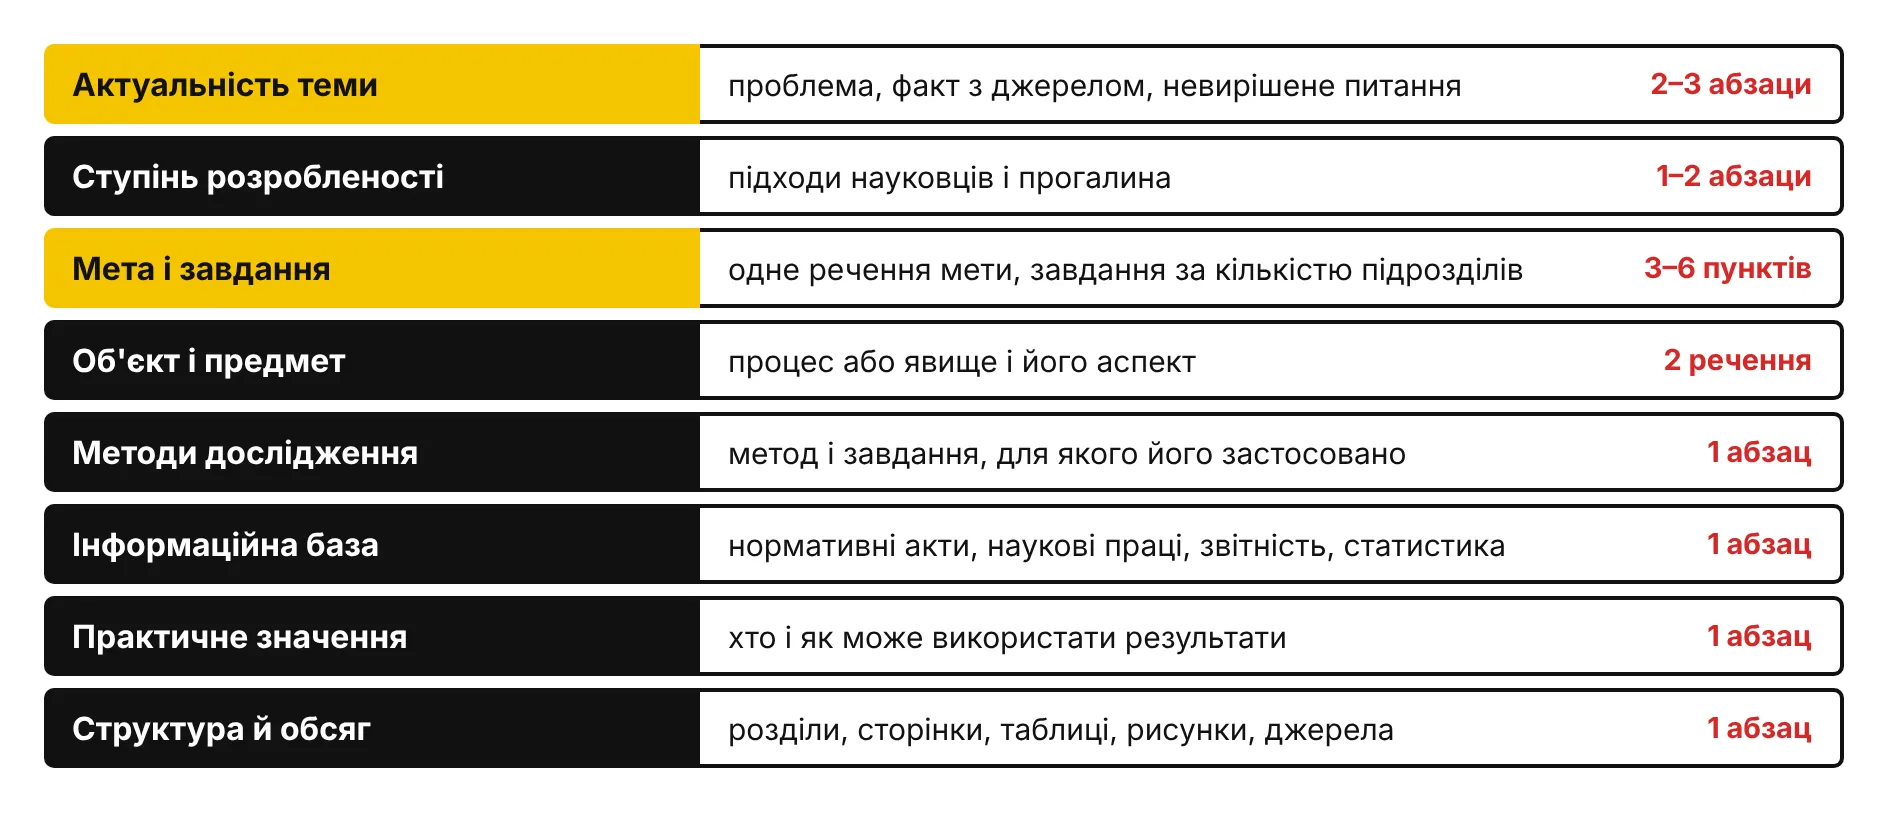
Для дипломних і магістерських робіт до цього переліку додають наукову новизну, апробацію результатів і публікації. У роботах з психології та педагогіки, що містять емпіричне дослідження, вступ також включає гіпотезу і характеристику вибірки.
Тема прикладу: «Управління дебіторською заборгованістю підприємства (на матеріалах ТОВ «Альфа»)». Квадратні дужки позначають місця, які заповнюють власними даними та номерами джерел зі списку.
ПРИКЛАД: ВСТУП ДО КУРСОВОЇ РОБОТИ
Актуальність теми. Дебіторська заборгованість становить значну частку оборотних активів підприємств оптової торгівлі, а затримки її погашення безпосередньо зменшують обсяг грошових коштів, доступних для розрахунків з постачальниками. За даними [джерело], [факт про обсяг або зростання простроченої дебіторської заборгованості в галузі]. В умовах воєнного стану, коли доступ до кредитних ресурсів обмежений, тривалий період погашення заборгованості змушує підприємства фінансувати покупців за рахунок власного капіталу.
Ступінь розробленості проблеми. Сутність і класифікацію дебіторської заборгованості досліджено в працях [3; 5; 7], методи її оцінювання та управління — у працях [4; 6; 9]. Водночас рекомендації щодо формування кредитної політики переважно стосуються великих виробничих підприємств і не враховують особливостей торговельних підприємств з великою кількістю дрібних покупців.
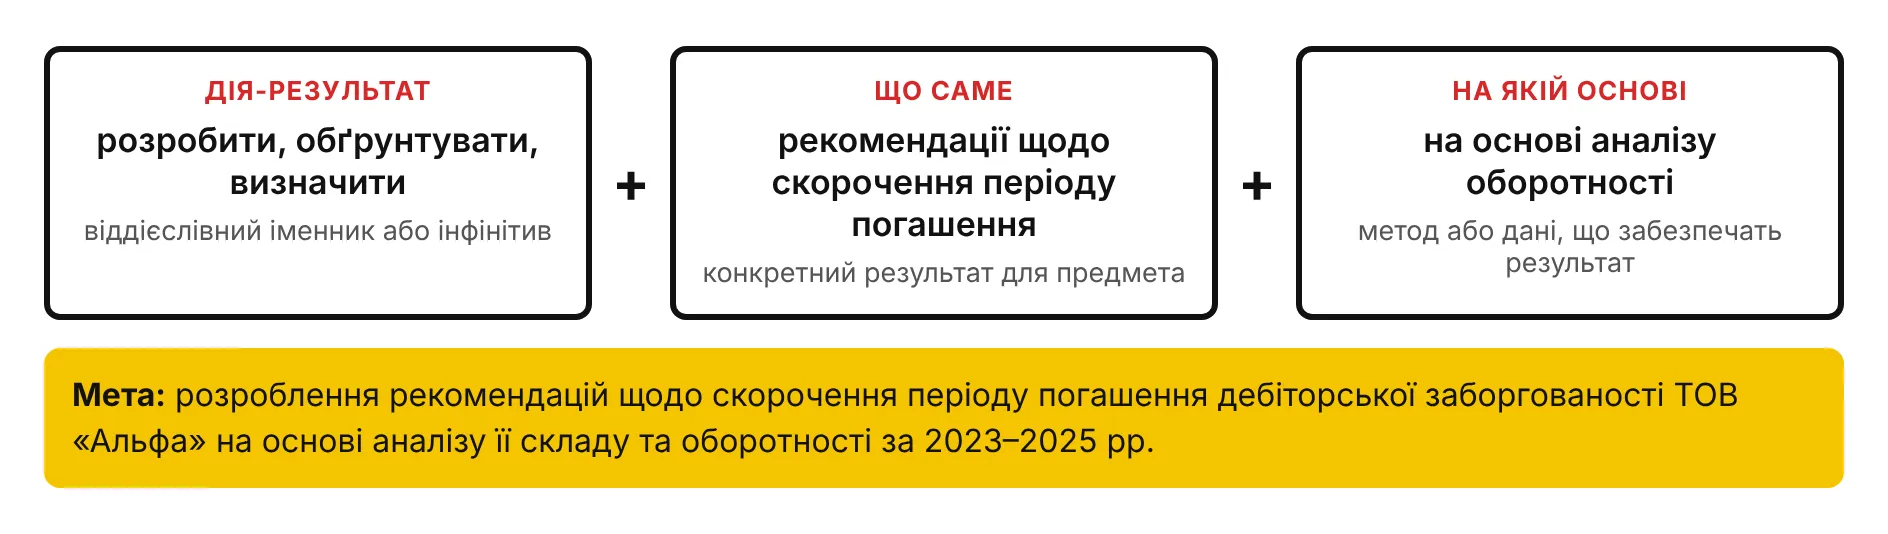
Мета роботи полягає в розробленні рекомендацій щодо скорочення періоду погашення дебіторської заборгованості ТОВ «Альфа» на основі аналізу її складу та оборотності за 2023–2025 рр.
Для досягнення мети поставлено такі завдання:
– уточнити сутність дебіторської заборгованості та систематизувати її класифікаційні ознаки;
– узагальнити методи оцінювання й управління дебіторською заборгованістю;
– надати організаційно-економічну характеристику ТОВ «Альфа»;
– оцінити склад, динаміку й оборотність дебіторської заборгованості підприємства;
– обґрунтувати кредитну політику підприємства та розрахувати очікуваний ефект від її впровадження.
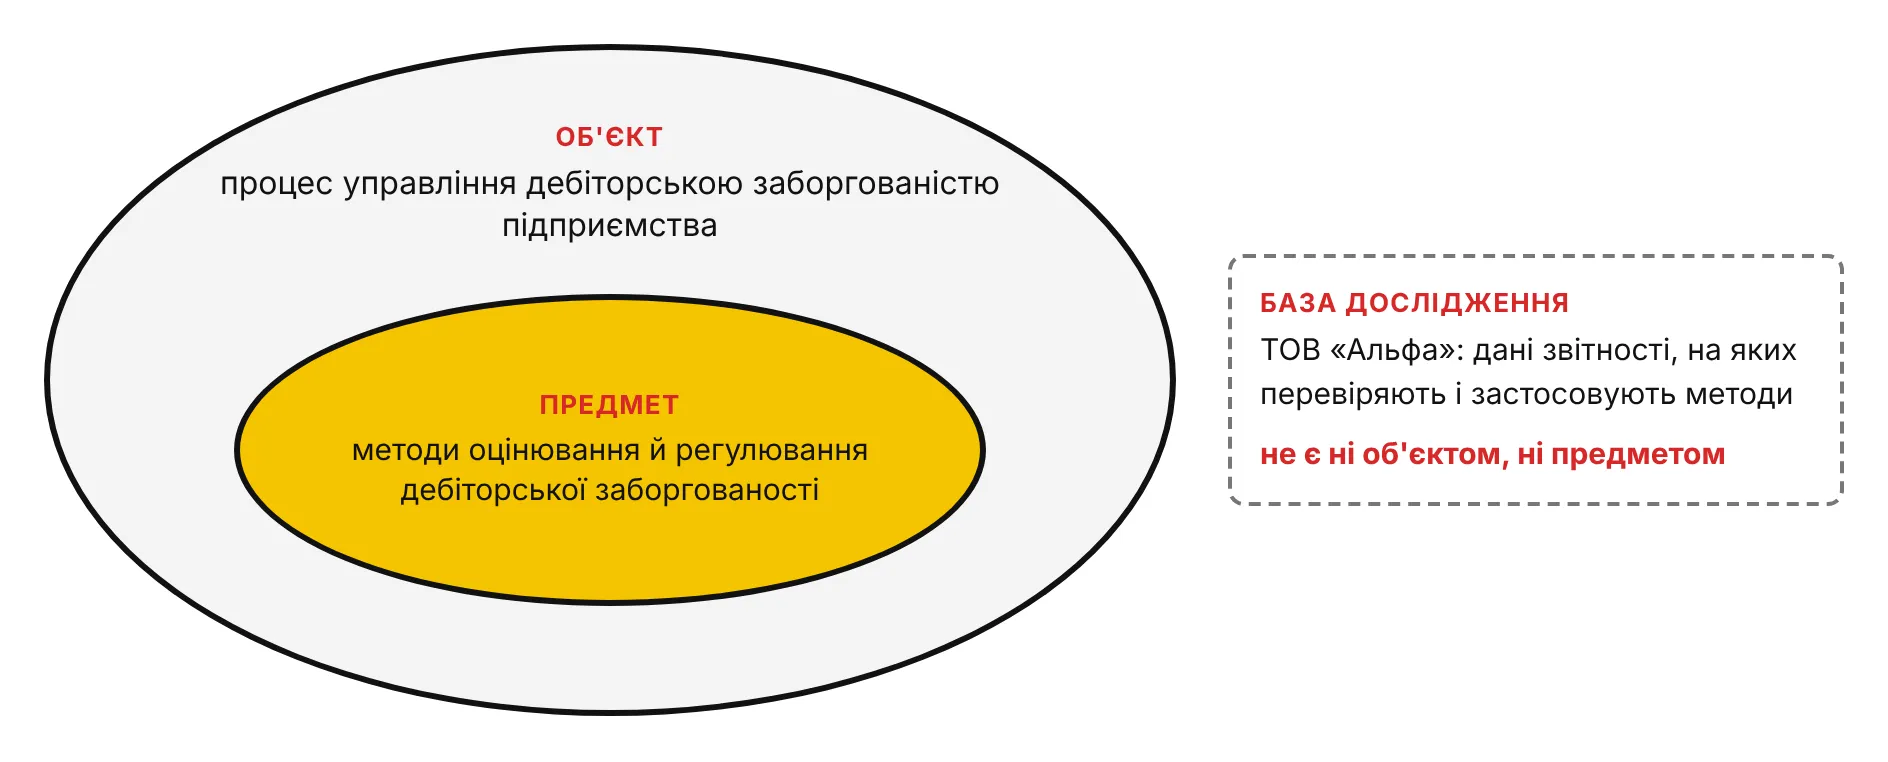
Об'єкт дослідження — процес управління дебіторською заборгованістю підприємства.
Предмет дослідження — методи оцінювання й регулювання дебіторської заборгованості торговельного підприємства.
Методи дослідження. У роботі використано: аналіз і синтез, порівняння — для уточнення сутності та класифікації дебіторської заборгованості; горизонтальний і вертикальний аналіз — для оцінювання динаміки та структури заборгованості; коефіцієнтний метод — для розрахунку показників оборотності; графічний метод — для наочного подання результатів; розрахунково-аналітичний метод — для оцінювання ефекту від запропонованих заходів.
Інформаційна база дослідження — Закон України «Про бухгалтерський облік та фінансову звітність в Україні», НП(С)БО 10 «Дебіторська заборгованість», праці вітчизняних і зарубіжних науковців, фінансова звітність ТОВ «Альфа» за 2023–2025 рр.
Практичне значення одержаних результатів полягає в тому, що запропоновані критерії надання відстрочки платежу та система знижок за дострокову оплату можуть бути використані фінансовою службою ТОВ «Альфа» під час укладення договорів з покупцями.
Структура й обсяг роботи. Робота складається зі вступу, трьох розділів, висновків, списку використаних джерел ([кількість] найменувань) і [кількість] додатків. Обсяг основного тексту становить [кількість] сторінок; робота містить [кількість] таблиць і [кількість] рисунків.
Актуальність доводять, а не декларують. Фраза «тема є досить актуальною в сучасних умовах» нічого не доводить, оскільки її можна поставити у вступ будь-якої роботи. Переконливе обґрунтування рухається від загального до конкретного (рис. 2): проблема, факт з посиланням на джерело, напрями наявних досліджень і питання, яке залишилося невирішеним і якому присвячено роботу.
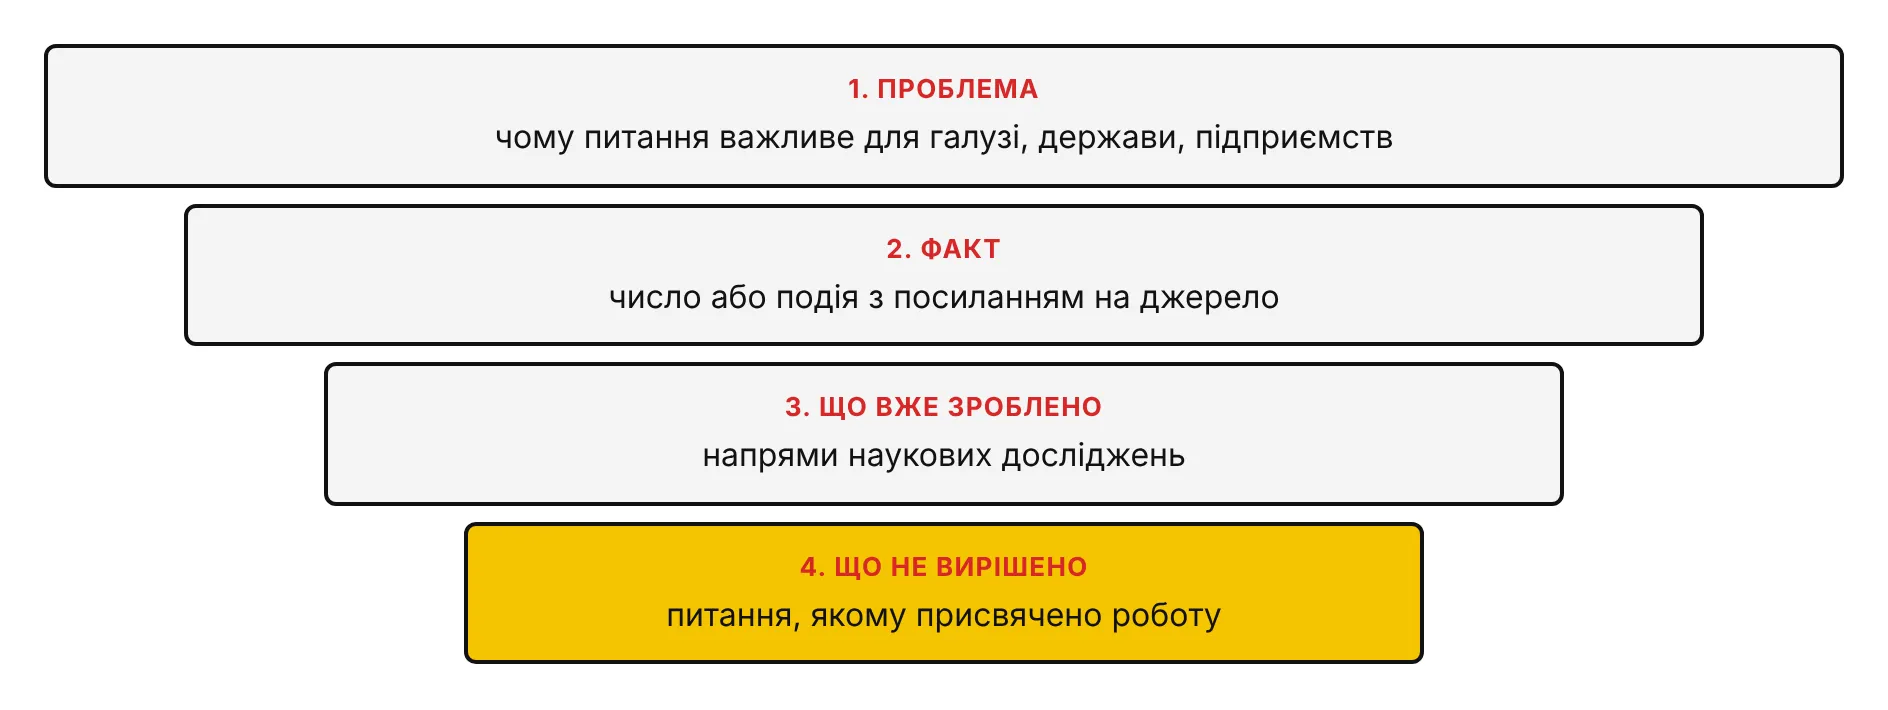
Факт має бути перевірюваним: статистичний показник, норма закону, що набула чинності, подія в галузі. Джерела даних для економічних робіт описано в статті про те, де взяти реальні цифри для практичної частини.
Перелік прізвищ через кому («питання досліджували А, Б, В, Г…») не показує, що автор ознайомився з літературою. Науковців групують за напрямами досліджень, а наприкінці називають питання, яке висвітлено недостатньо. Це питання має збігатися з тим, що розв'язує робота: так актуальність, огляд літератури і мета утворюють одну логічну лінію.
Мета формулюється одним реченням і описує результат, а не процес. Завдання є кроками досягнення мети; кожне з них відповідає підрозділу роботи і окремому пункту висновків. Формули, приклади для різних спеціальностей і перелік дієслів, яких слід уникати, наведено в окремій статті про мету і завдання курсової роботи.
Об'єкт — процес або явище, яке вивчають; предмет — аспект об'єкта, на якому зосереджено роботу. Найпоширеніша помилка полягає в тому, що об'єктом називають підприємство. ТОВ «Альфа» є базою дослідження, а не його об'єктом. Докладніше з прикладами для різних спеціальностей — у статті про об'єкт і предмет дослідження.
Список методів без пояснень («використано методи аналізу, синтезу, порівняння, індукції, дедукції») є одним з найчастіших зауважень. Біля кожного методу зазначають, для якого завдання його застосовано, як у прикладі. Методи, які в роботі фактично не використано, до переліку не включають.
Інформаційна база перелічує типи джерел: нормативні акти (з точними назвами), наукові праці, звітність підприємства з роками, статистичні дані. Практичне значення відповідає на запитання, хто саме і як може використати результати. Формулювання «результати можуть бути використані в практичній діяльності підприємств» занадто загальне: слід назвати конкретні рекомендації та їх користувача.
Цей абзац заповнюють останнім, коли кількість сторінок, таблиць, рисунків і джерел уже остаточна. Числа мають збігатися з фактичними: рецензенти іноді їх перераховують.
Вступ пишуть двічі. Чернетку мети, завдань, об'єкта і предмета складають на початку роботи разом із планом: вони визначають, що саме досліджувати. Остаточну редакцію готують після висновків, коли зрозуміло, які методи фактично використано, яке практичне значення мають результати і яким є обсяг роботи. Завдання, сформульовані на початку, звіряють із підрозділами й висновками: якщо зміст роботи змінився, змінюють і завдання.
Потрібна перевірка вступу або допомога зі структурою курсової роботи? Консультація «Лінії Захисту»:
Як сформулювати мету і завдання курсової роботи: формула мети, дієслова для завдань, матриця «завдання — підрозділ — висновок» і приклади.
Чим об’єкт відрізняється від предмета дослідження, як вивести їх з теми, приклади для дев’яти спеціальностей і чотири способи перевірити формулювання.
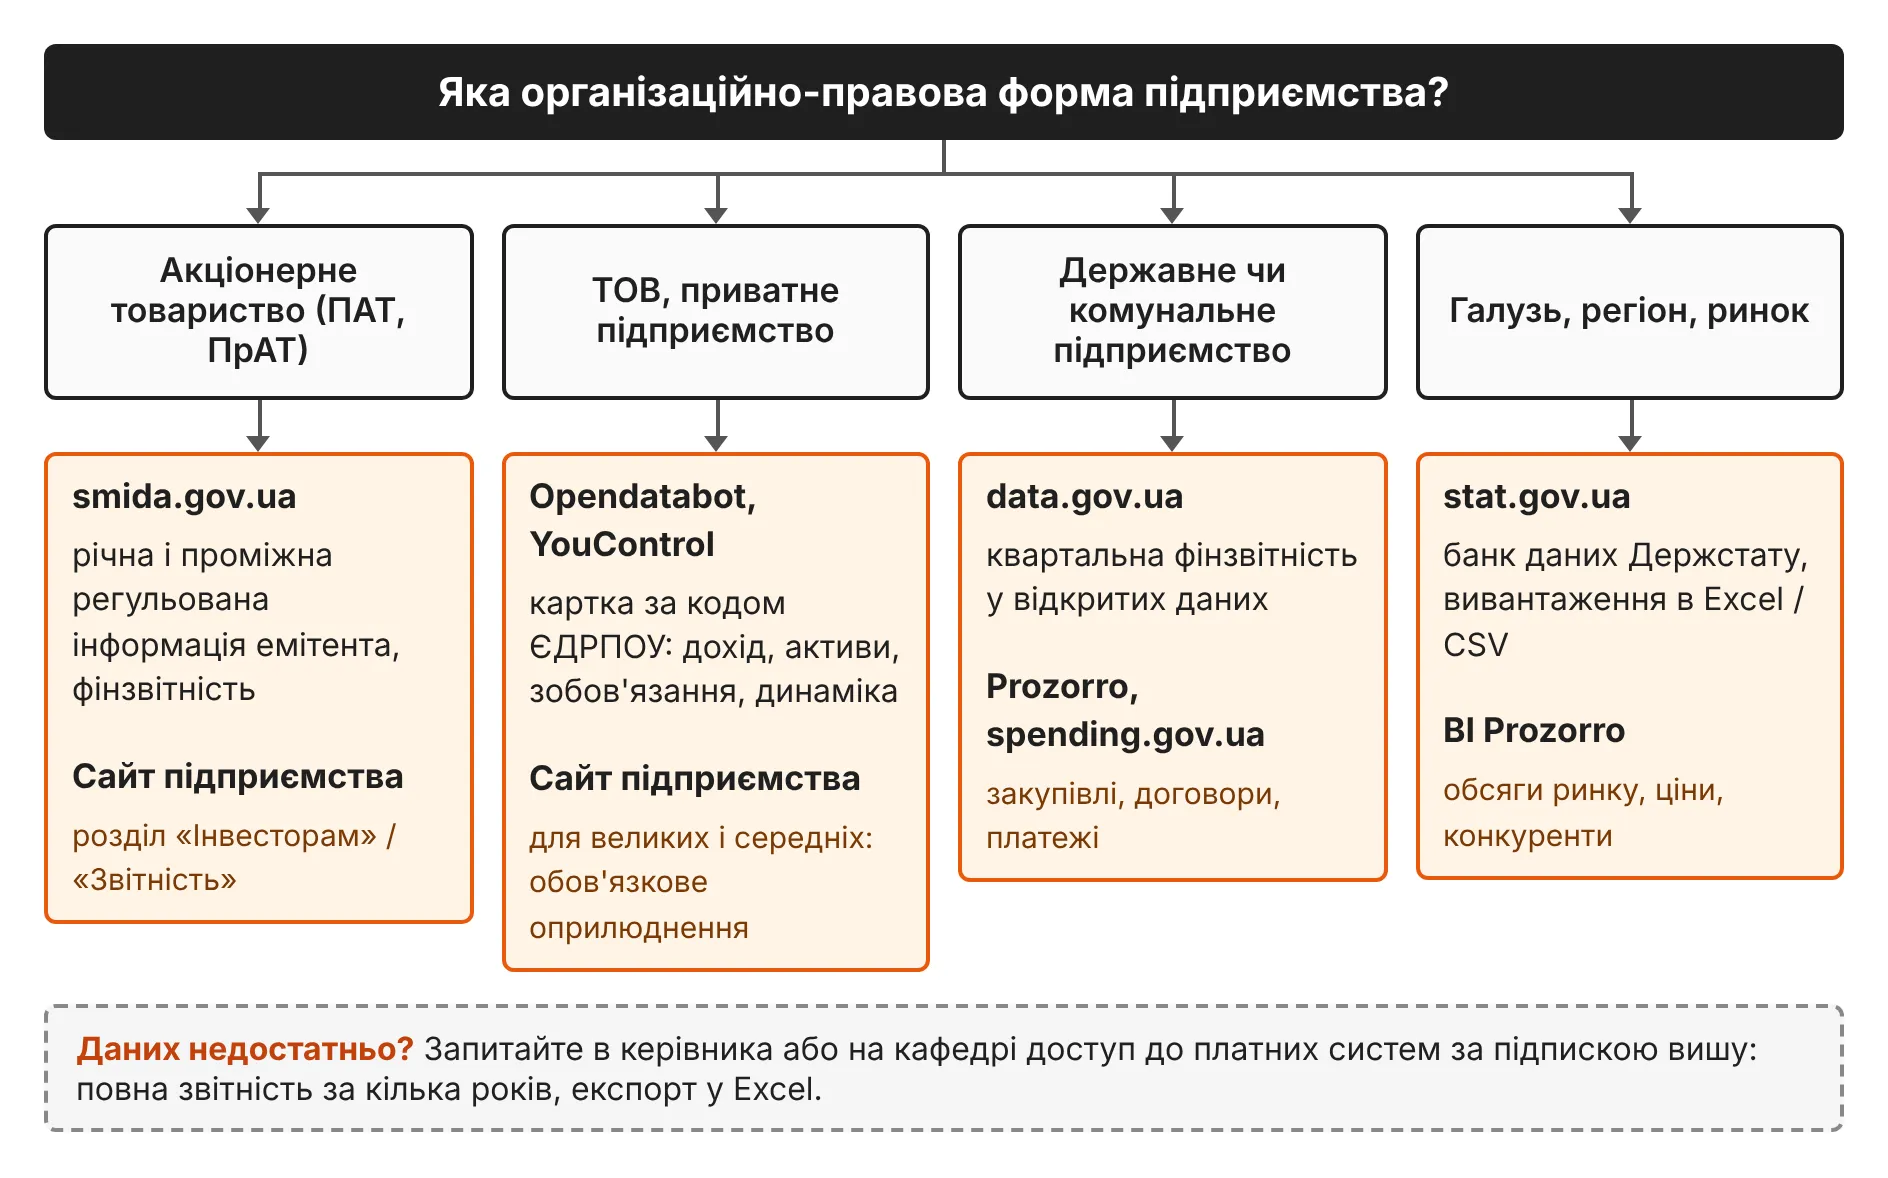
Де знайти фінансову звітність підприємства для практичної частини: smida.gov.ua, Opendatabot, YouControl, data.gov.ua, Prozorro і Держстат — покроково.
Напишіть нам